Salut! Te gândești să-ți cumperi o locuință prin programul Noua Casă și vrei să știi cam cât te-ar costa creditul? E o întrebare esențială, iar simularea corectă te ajută să vezi dacă visul e realizabil sau ce ajustări ai putea face. Pe scurt, calculele se fac luând în considerare prețul locuinței, avansul tău, dobânda băncii și perioada de rambursare. Dar hai să detaliem un pic, pentru că sunt mai multe nuanțe importante de care trebuie să ții cont.
Înțelegerea Programului Noua Casă
Programul Noua Casă este, în esență, un mecanism prin care statul român garantează o parte din creditul tău ipotecar. Asta înseamnă că băncile sunt mai dispuse să-ți acorde împrumutul, chiar dacă tu, ca solicitant, nu ai un istoric financiar impecabil sau un avans foarte mare. Este o oportunitate bună pentru mulți tineri sau familii la început de drum, care își doresc o locuință, dar nu au resurse pentru un credit ipotecar clasic, care cere un avans mai substanțial.
Cui se Adresează Noua Casă?
Programul se adresează cetățenilor români care nu dețin o locuință în proprietate exclusivă sau care dețin o locuință cu o suprafață utilă mai mică de 50 mp, dobândită prin moștenire sau donație, și care nu au beneficiat anterior de o garanție de stat pentru achiziția unei locuințe. Există și condiții legate de venituri, însă acestea variază și sunt, în general, destul de permisive, vizând mai degrabă capacitatea de rambursare decât un prag minim de venit. Este important să verifici condițiile actualizate în fiecare an, deoarece ele pot suferi modificări.
Limite de Preț și Avans
Aici e una dintre cele mai importante diferențe față de un credit ipotecar standard. Pentru Noua Casă, există două praguri de preț ale locuinței:
- Locuințe de până la 70.000 euro: În acest caz, avansul minim obligatoriu este de 5% din valoarea de achiziție a locuinței. Asta înseamnă că statul garantează 50% din credit.
- Locuințe între 70.000 euro și 140.000 euro: Pentru această categorie, avansul minim obligatoriu crește la 15% din valoarea de achiziție. Garanția statului este tot de 50% din valoarea creditului, dar avansul tău, ca solicitant, este mai mare.
Este crucial să știi că valoarea maximă a creditului poate fi de 119.000 euro (pentru locuințe de 140.000 euro cu avans de 15%). Aceste limite sunt valabile la momentul scrierii acestui articol și este esențial să verifici întotdeauna cele mai recente reglementări. Reține că prețul locuinței include și TVA-ul, dacă este cazul (de exemplu, la locuințele noi).
Costuri Adiționale Inițiale
Pe lângă avans, există și alte costuri inițiale pe care trebuie să le iei în calcul. Acestea pot include:
- Comision de analiză dosar: Percepul de bancă pentru procesarea cererii tale.
- Taxe notariale: Se plătesc la semnarea contractului de vânzare-cumpărare și a contractului de ipotecă. Acestea variază în funcție de valoarea locuinței și pot ajunge la câteva sute sau chiar mii de euro.
- Taxe de înregistrare la cartea funciară: Sunt costuri asociate cu înscrierea dreptului de proprietate și a ipotecii în cartea funciară.
- Evaluare imobiliară: Banca va solicita o evaluare a proprietății pentru a se asigura că prețul de achiziție este unul corect și că valoarea de piață justifică creditul acordat. Costul acestei evaluări este, de regulă, suportat de cumpărător.
- Polițe de asigurare: Vei avea nevoie de o asigurare obligatorie PAD (pentru dezastre naturale) și, cel mai probabil, o asigurare facultativă de locuință, cerută de bancă. De asemenea, unele bănci solicită și o asigurare de viață, al cărei beneficiar este banca în cazul unui eveniment nefericit.
Nu uita de aceste costuri, ele pot adăuga o sumă considerabilă la avansul tău și este important să le anticipezi pentru a evita surprize neplăcute.
Dacă ești interesat de programul Noua Casă și vrei să afli mai multe despre avantajele creditului ipotecar pentru achiziția unei locuințe, îți recomandăm să citești articolul nostru despre beneficiile creditului ipotecar. Acesta oferă informații utile și detalii despre cum poți profita de oportunitățile financiare disponibile pentru a-ți cumpăra casa dorită.
Elementele Cheie ale Simulării Creditului Noua Casă
Când faci o simulare pentru un credit Noua Casă, sunt câțiva factori esențiali care îți vor influența semnificativ rata lunară și costul total al creditului. Înțelegerea fiecărui element te va ajuta să iei decizii mai bune.
Valoarea Creditului și Avansul Personal
Aceasta este baza calculului tău. Valoarea creditului este diferența dintre prețul locuinței și avansul pe care îl depui. De exemplu, dacă locuința costă 100.000 euro și tu depui un avans de 15% (15.000 euro), atunci valoarea creditului va fi de 85.000 euro. Reține că avansul minim e dictat de valoarea locuinței, așa cum am discutat anterior. Un avans mai mare reduce valoarea creditului, deci și dobânda totală plătită și rata lunară.
Dobânda Aplicată (IRCC + Marja Băncii)
Dobânda este, probabil, cel mai important factor care influențează costul creditului. La creditele Noua Casă, dobânda este, în general, variabilă și se calculează ca o sumă între un indice de referință (IRCC, în prezent) și o marjă fixă stabilită de bancă.
- IRCC (Indicele de Referință pentru Creditele Consumatorilor): Acesta este un indice variabil, revizuit trimestrial de BNR. Valoarea sa fluctuează în funcție de condițiile pieței monetare. Fluctuațiile IRCC-ului se vor reflecta în rata ta lunară, care poate crește sau scădea. Este important să fii conștient de acest risc.
- Marja Băncii: Aceasta este o componentă fixă a dobânzii, stabilită de fiecare bancă în parte. Ea reprezintă profitul băncii și variază de la o instituție la alta. În general, marja la creditele Noua Casă este mai mică decât la creditele ipotecare standard, datorită garanției de stat.
Când simulezi, asigură-te că folosești valoarea actuală a IRCC și marja specifică băncii la care vrei să aplici.
Perioada de Rambursare
Perioada de rambursare reprezintă numărul de ani în care te angajezi să plătești creditul. Majoritatea băncilor oferă perioade de la 5 până la 30 de ani.
- Perioadă mai scurtă: Avantajul este că plătești mai puțină dobândă pe termen lung. Dezavantajul este că rata lunară va fi mai mare.
- Perioadă mai lungă: Avantajul este o rată lunară mai mică, ceea ce poate face creditul mai accesibil. Dezavantajul este că vei plăti mai multă dobândă pe termen lung.
Este o balanță între confortul unei rate lunare mici și costul total al creditului. Alege o perioadă care îți permite o rată sustenabilă, dar nu te duce nici la un cost total exagerat al dobânzilor.
Comisionul de Garanție FNGCIMM
Deoarece programul Noua Casă implică o garanție de stat prin Fondul Național de Garantare a Creditelor pentru Întreprinderile Mici și Mijlocii (FNGCIMM), vei avea de plătit un comision anual către FNGCIMM. Acest comision este de 0,15% pe an din soldul creditului garantat. Deși poate părea o sumă mică, el se adaugă la rata lunară și este un cost constant pe toată durata creditului. Unele bănci îl includ direct în rata lunară, altele îl facturează separat, dar e important să știi de existența lui.
Costurile Asigurărilor
Am menționat anterior asigurările inițiale, dar ele sunt și un cost recurent.
- Asigurarea PAD (obligatorie): Se plătește anual și este, de obicei, o sumă fixă (de exemplu, 10 euro pentru o locuință din beton).
- Asigurarea facultativă de locuință: Aceasta este, în general, mai scumpă decât PAD și costul său variază în funcție de valoarea asigurată, riscurile acoperite și locația proprietății. Multe bănci o solicită ca o condiție pentru acordarea creditului.
- Asigurarea de viață: Dacă banca o cere și decizi să o contractezi, aceasta va adăuga o sumă lunară la costurile tale. Costul variază în funcție de vârsta ta, starea de sănătate și valoarea creditului.
Fii atent la aceste costuri, ele pot aduce sume adiționale lunare care, adunate, pot influența semnificativ capacitatea ta de plată.
Instrumente și Metode de Simularea Creditului
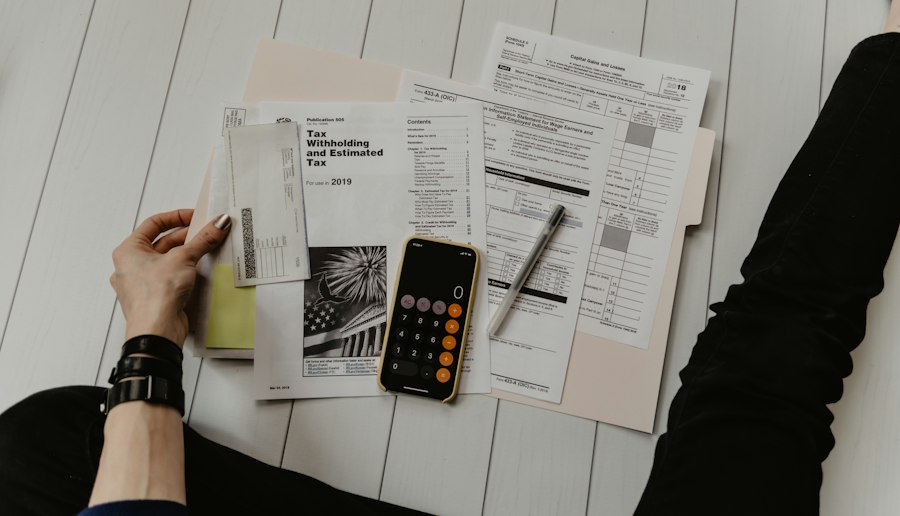
Acum că știi elementele cheie, hai să vedem cum poți să faci practic o simulare a creditului Noua Casă. Nu e așa complicat pe cât pare, iar o simulare te va lumina mult.
Calculatoare Online ale Băncilor
Cel mai simplu și la îndemână instrument sunt simulatoarele de credit oferite direct de bănci pe site-urile lor. Aproape toate băncile care activează în programul Noua Casă au astfel de unelte.
- Avantaje: Sunt rapide, integrate cu ofertele specifice ale băncii respective (marja de dobândă), și îți oferă o estimare destul de bună.
- Cum le folosești: Introduci valoarea locuinței, avansul pe care vrei să-l dai, perioada de rambursare și, uneori, venitul tău net. Calculatorul îți va afișa o rată lunară estimată și, uneori, costul total al dobânzilor.
- Atenție: Rata afișată este, de cele mai multe ori, doar o estimare și poate să nu includă toate costurile (cum ar fi comisionul FNGCIMM sau asigurările). Citește întotdeauna cu atenție notele și asteriscurile de sub simulator.
Simulatoare Generice de Credite Ipotecare
Există și site-uri independente care oferă simulatoare de credite ipotecare. Acestea sunt utile pentru a face o comparație generală între bănci, înainte de a te decide la o anumită instituție.
- Avantaje: Îți permit să introduci manual diverse marje de dobândă și să vezi cum se schimbă rata. Poți compara mai ușor ofertele.
- Dezavantaje: Nu sunt actualizate în timp real cu toate ofertele bancare și s-ar putea să nu ia în considerare toate particularitățile programului Noua Casă (cum ar fi comisionul FNGCIMM). Trebuie să știi tu dobânda exactă pe care o practică fiecare bancă.
Calculul Manual (sau cu un Spreadsheet Excel)
Dacă vrei să înțelegi cu adevărat mecanismul și să ai control complet asupra variabilelor, poți face un calcul manual sau, mai practic, într-un fișier Excel.
- Formula de calcul a ratei (Anuitatea): Rata lunară se calculează folosind formula anuității, care este destul de complexă. Totuși, Excel are funcții dedicate care fac asta pentru tine (de exemplu, funcția PMT).
- Pași într-un Excel simplificat:
- Stabilește valoarea creditului: Prețul locuinței – avansul tău.
- Definește rata dobânzii lunare: (IRCC actual + Marja Băncii) / 12.
- Definește numărul de rate: Perioada de rambursare în ani * 12.
- Calculează rata lunară (principal + dobândă): Folosește funcția PMT din Excel.
- Adaugă comisionul FNGCIMM: (Soldul creditului * 0.15%) / 12. Reține că acest comision se recalculează anual în funcție de soldul rămas, deci va scădea ușor în timp.
- Adaugă costurile asigurărilor: Împarte costul anual al asigurărilor la 12 pentru a obține o valoare lunară.
- Sumează: Rata lunară (principal+dobândă) + Comision FNGCIMM + Asigurări. Aceasta va fi rata ta lunară totală.
- Avantaje: Înțelegi exact cum se formează rata, poți experimenta cu diferite scenarii (schimbări de IRCC, avans mai mare, etc.), și ești sigur că ai inclus toate costurile.
- Dezavantaje: Necesită un pic de efort inițial pentru a seta foaia de calcul și a înțelege formulele.
Indiferent de metoda aleasă, este esențial să înțelegi că o simulare este doar o estimare. Rata finală și costurile pot varia ușor în momentul obținerii ofertei ferme de la bancă, din cauza unor ajustări ale dobânzii, comisionului sau asigurărilor.
Nu uita de DAE (Dobânda Anuală Efectivă)!
DAE este un indicator crucial care îți arată costul real al creditului, exprimat procentual, anual. El include nu doar dobânda, ci și toate costurile adiacente (comisioane, asigurări, etc.). Când compari oferte de la diferite bănci, DAE este cel mai bun indicator pentru a vedea care credit este, de fapt, mai ieftin. O bancă poate avea o dobândă nominală mai mică, dar un DAE mai mare din cauza comisioanelor ascunse sau a unor asigurări mai scumpe. Cere întotdeauna DAE la orice simulare sau ofertă.
NewCredit oferă soluții financiare rapide și eficiente pentru nevoile tale. Viziteaza si pagina noastra de Facebook pentru a lua contact cu experienta NewCredit. Echipa noastră este dedicată să îți ofere suportul necesar în fiecare pas al procesului.
Capacitatea de Îndatorare și Scorul FICO
Pe lângă calculul propriu-zis al ratei, un aspect fundamental este capacitatea ta de a obține creditul. Banca nu se uită doar la cât poți să plătești, ci și la cât de “bun” ești ca și client.
Ce Este Capacitatea de Îndatorare?
Capacitatea de îndatorare, sau gradul de îndatorare, este procentul maxim din venitul tău lunar net pe care banca îl consideră acceptabil pentru plata ratelor la credite (inclusiv creditul nou). Banca Națională a României (BNR) stabilește niște limite generale, iar băncile pot aplica propriile reguli interne, care pot fi mai stricte.
- Limita BNR: În general, gradul de îndatorare maxim este de 40% din veniturile nete pentru creditele ipotecare, putând ajunge la 20% în anumite situații excepționale (de exemplu, pentru credite de nevoi personale). Pentru creditele Noua Casă, de obicei, se aplică pragul de 40%. Asta înseamnă că suma tuturor ratelor tale lunare (inclusiv cea pentru Noua Casă și orice alte credite pe care le ai) nu trebuie să depășească 40% din venitul tău net lunar.
- Exemplu: Dacă ai un venit net de 5.000 lei pe lună, rata totală a creditelor nu ar trebui să depășească 2.000 lei (40% din 5.000). Dacă ai deja un credit de nevoi personale cu o rată de 500 lei, atunci rata maximă pentru Noua Casă ar fi de 1.500 lei.
- Venituri Luate în Calcul: Băncile iau în considerare veniturile din salarii, pensii, chirii, drepturi de autor, dividende (cu anumite condiții și o anumită vechime). De obicei, sunt necesare cel puțin 3-6 luni de vechime la locul de muncă actual pentru a fi eligibil.
Este esențial să-ți calculezi cu atenție venitul net și să ții cont de alte obligații financiare pentru a vedea dacă te încadrezi. Nu subestima acest aspect, este o barieră importantă pentru mulți.
Scorul FICO și Istoricul de Creditare
Scorul FICO este un indicator numeric al riscului tău de credit. Cu cât scorul este mai mare, cu atât ești considerat un client mai puțin riscant de către bănci. Acest scor este generat pe baza informațiilor din Biroul de Credit, care include istoricul tău de plată la credite, numărul de credite pe care le ai, sumele împrumutate, etc.
- Istoricul Negativ: Dacă ai avut întârzieri la plata ratelor în trecut sau ai restanțe, scorul tău FICO va fi afectat negativ. Băncile sunt foarte reticente în a acorda credite persoanelor cu istoric negativ în Biroul de Credit. Chiar și o mică întârziere poate fi o problemă.
- Lipsa Istoricului: Un istoric de creditare inexistent poate fi, de asemenea, o provocare. Băncile preferă să vadă un comportament financiar, chiar dacă nu ai avut credite mari. Un card de credit folosit responsabil sau un credit mic de nevoi personale (rambursat la timp) pot contribui la construirea unui scor FICO pozitiv.
- Verificarea Scorul FICO: Îți poți verifica propriul raport de credit la Biroul de Credit (gratuit, o dată pe an) pentru a vedea cum ești perceput de bănci și a corecta eventualele erori înainte de a aplica.
Un scor FICO bun îți poate deschide uși la bănci și, în unele cazuri, îți poate oferi o marjă de dobândă mai bună. Așadar, gestionează-ți finanțele cu responsabilitate!
Venituri din Surse Multiple și Co-debitorul
Dacă venitul tău nu este suficient pentru a te încadra, există opțiuni:
- Venituri din Surse Multiple: Banca poate lua în considerare mai multe surse de venit, nu doar salariul. Asigură-te că poți demonstra stabilitatea și regularitatea acestor venituri.
- Co-debitor: Poți apela la un co-debitor (soț/soție, părinte, rudă de gradul I). Veniturile co-debitorului se adună la ale tale, crescând astfel capacitatea de îndatorare. Co-debitorul este la fel de responsabil ca și tine pentru rambursarea creditului, deci este o decizie importantă. Un co-debitor cu un istoric de creditare impecabil și venituri stabile va îmbunătăți considerabil șansele de aprobare.
Dacă ești în căutarea unor informații suplimentare despre simularea creditului pentru nevoi personale, poți consulta un articol interesant care oferă detalii utile despre acest subiect. Acesta te va ajuta să înțelegi mai bine opțiunile disponibile și să iei o decizie informată. Găsești mai multe informații în acest articol dedicat.
Pașii Concreți pentru Obținerea Creditului Noua Casă
Ai făcut simulările, știi că te încadrezi. Ce urmează? Iată un ghid pas cu pas, practic, pentru a naviga prin procesul de obținere a creditului Noua Casă.
1. Alegerea Băncii și Obținerea Ofertei Pre-aprobate
Nu te limita la o singură bancă. Compară ofertele de la mai multe instituții financiare care participă la program. Uită-te la:
- Marja de dobândă: Diferențele, chiar și de 0.1%, se pot traduce în mii de euro pe termen lung.
- DAE (Dobânda Anuală Efectivă): Este cel mai bun indicator de comparare a costului total.
- Comisioane: De analiză dosar, de administrare (dacă există, deși la Noua Casă sunt rare), etc.
- Costurile asigurărilor: Unele bănci pot avea parteneriate cu asiguratori și îți pot oferi prețuri mai bune.
- Condiții suplimentare: Cont curent, încasare salariu, produse bancare adiționale.
- Viteza de procesare și suportul: O bancă cu un proces clar și personal dedicat te poate ajuta mult.
Odată ce ai o bancă preferată, cere o pre-aprobare. Aceasta este o estimare a sumei pe care banca ți-o poate acorda, bazată pe veniturile și istoricul tău financiar. Nu este o ofertă fermă, dar îți dă o idee clară.
2. Găsirea Locuinței Potrivite
Cu pre-aprobarea în buzunar, știi bugetul maxim. Acum este momentul să cauți activ locuința visurilor tale.
- Verifică limitele programului: Asigură-te că prețul locuinței se încadrează în limitele de 70.000 euro sau 140.000 euro ale programului Noua Casă, pentru a beneficia de avansul redus.
- Documente ale proprietății: Cere proprietarului toate documentele (cadastru, intabulare, extras de carte funciară, certificat energetic) pentru a te asigura că nu sunt probleme legale. Banca va solicita oricum aceste documente pentru analiză.
3. Evaluarea Imobiliară
După ce ai găsit locuința și ai un preț agreat cu vânzătorul, banca va solicita o evaluare imobiliară. Un evaluator independent, agreat de bancă, va stabili valoarea de piață a proprietății. Această valoare este crucială:
- Banca nu va credita niciodată mai mult decât valoarea de evaluare, chiar dacă tu ai agreat un preț mai mare cu vânzătorul.
- Costul evaluării este suportat de tine.
4. Analiza Dosarului și Aprobarea Finală
Acum este momentul să depui dosarul complet la bancă. Acesta va include:
- Documente personale: CI, certificat de căsătorie (dacă ești căsătorit).
- Documente de venit: Adeverință de salariu, extrase de cont, declarații fiscale (pentru PFA/alte categorii de venit).
- Documentele locuinței: Extras de carte funciară, cadastru, certificat energetic, act de proprietate al vânzătorului.
- Cererea de credit și de garantare FNGCIMM.
Banca va analiza toate aceste documente, va verifica istoricul tău de creditare și va decide dacă aprobă creditul. Aceasta este aprobarea finală, care include și aprobarea garanției de la FNGCIMM.
5. Semnarea Contractelor și Tranzacția
După aprobarea finală, urmează:
- Semnarea contractului de credit cu banca.
- Semnarea contractului de garantare cu FNGCIMM.
- Semnarea contractului de vânzare-cumpărare la notar. Aici se face și transferul proprietății și înscrierea ipotecii. Tot aici vei plăti și avansul către vânzător și taxele notariale.
- Banca va vira suma creditului direct în contul vânzătorului.
Felicitări! Ai devenit proprietarul unei noi locuințe.
Gânduri Finale și Sfaturi Utile
Achiziția unei locuințe, mai ales cu un credit, este una dintre cele mai mari decizii financiare din viața ta. Este un proces care necesită răbdare, atenție la detalii și o planificare riguroasă.
Fii Proactiv și Pregătit
Nu aștepta ultima sută de metri pentru a te informa. Începe să faci simulări și să te interesezi despre programul Noua Casă cu mult timp înainte de a te hotărî să cumperi. Pregătește-ți documentele, asigură-te că ai un istoric de creditare curat și un avans strâns. Cu cât ești mai pregătit, cu atât procesul va fi mai lin și mai puțin stresant.
Nu te Grăbi și Compară Oferte
Nu accepta prima ofertă care îți iese în cale. Ia-ți timp să compari ofertele de la cel puțin 3-4 bănci. Chiar și diferențe mici la dobândă sau la comisioane se pot aduna în sume considerabile pe durata celor 25-30 de ani de credit. Cere detalii clare despre DAE și toate costurile implicate.
Anticipează Costurile Ascunse
Pe lângă avans și rata lunară, nu uita de costurile adiționale:
- Costuri inițiale: Taxe notariale, evaluare, comisioane bancare, taxe de înregistrare.
- Costuri anuale/lunare recurente: Asigurări (PAD, facultativă, de viață), comision FNGCIMM.
- Cheltuieli de mutare: Transport, amenajări, mobilă. Acestea pot adăuga o sumă considerabilă la bugetul tău.
Planifică un Buget Realist
După ce ai creditul, vei avea o rată lunară de plătit. Asigură-te că poți face față acestei rate chiar și în condițiile unor cheltuieli neprevăzute sau a unei creșteri ușoare a IRCC-ului. Ideal ar fi să ai o rezervă de urgență de cel puțin 3-6 luni de cheltuieli (inclusiv rata la credit). Stabilește un buget lunar care să includă rata, utilitățile, cheltuielile cu mâncarea, transportul și alte nevoi, și vezi dacă te simți confortabil.
Fii Atent la Fluctuațiile IRCC
Fiind un credit cu dobândă variabilă, rata ta lunară va fluctua în funcție de evoluția IRCC. Fii conștient de acest risc și analizează scenarii în care IRCC-ul crește. Dacă o majorare de 1-2 puncte procentuale la IRCC ți-ar pune în dificultate plata ratei, poate ar trebui să reanalizezi suma creditată sau să te gândești la un avans mai mare.
Documentează-te Continuu
Condițiile programului Noua Casă pot suferi modificări de la an la an. Urmărește comunicatele oficiale ale Ministerului Finanțelor Publice și ale băncilor pentru a fi la curent cu cele mai recente reglementări.
Cumpărarea unei case este o călătorie. Emoțiile sunt la cote înalte, dar o abordare pragmatică și bine informată te va ajuta să ajungi la destinație cu succes și cu cel mai mic stres posibil. Mult succes în demersul tău de a-ți găsi locuința visată!
 ©2021 NEW CREDIT - All Rights Reserved - Powered by